相続案件を無事に終えても、その後の相談まで自然につながるとは限りません。
先生方の事務所でも、思い当たる場面があるのではないでしょうか。
登記も申告も期限内に完了し、依頼者にも感謝された。
それなのに、その後の生前対策も、実家の売却も、数年後の二次相続も、なぜか別の専門家のところへ流れていく。
これは、専門性や対応品質だけの問題ではありません。
案件が終わったあとも顧客との関係が続く仕組みがあるかどうか。その違いも大きいのではないでしょうか。
MUFGが2026年度下期に始める「エムットそうぞく」
2026年8月26日、三菱UFJフィナンシャル・グループ、三菱UFJ銀行、三菱UFJ信託銀行の3社が、デジタル相続プラットフォーム「エムットそうぞく」を2026年度下期にリリースすると発表しました。
以下の内容は、同日付の公式発表(2026年8月時点)に基づいています。
中心となるのは三つのサービスです。
「家族共有ノート」は、医療・介護や葬儀・お墓の希望、財産・契約といった情報を整理し、家族と話し合い、その対話内容を記録として残せるもの。
「もしもの口座バトン」は、三菱UFJ銀行の対象資産について、生前に受け取る家族と割合を指定しておくことで、相続発生後に遺産分割協議を待たずに受け取り手続きへ進める、口座付帯の無料サービス。
「もしものたくす合鍵」は、認知症等で本人の財産管理が難しくなった際の代理出金と、相続発生後の資産承継を一つの信託で備える商品で、契約時の手数料は無料、月額管理手数料は80歳まで無料、80歳以降は月額1,628円(税込)とされています。
さらに今後の展開として、AIコンシェルジュ、相続発生後の期日・ToDo管理、他金融機関を含めた非対面での相続手続きの代行などを検討しているとされています。
ここは検討段階の構想であり、確定した仕様ではない点は押さえておきたいところです。
注目すべきは金融商品ではなく、顧客とつながっている「期間」
この発表を、メガバンクの新商品リリースとして読むと、士業事務所にとっての示唆はほとんど残りません。
注目したいのは商品の中身ではなく、顧客との関係が「いつから、いつまで」で設計されているかという点です。
生前の情報整理があり、家族との対話があり、判断能力が低下した時期の財産管理があり、相続が発生し、その後の手続きまで続く。
今回の構想からは、一人の顧客との関係を、相続発生時だけではなく、より長い時間軸で捉えようとしていることが分かります。
相続を「発生してから始まる出来事」ではなく、その前後まで含めた一連の流れとして捉えようとしているわけです。
相続業務は、なぜ「一度の受任」で関係が終わりやすいのか
顧客との関係が案件単位で切れてしまうのは、意識の問題というより業務構造の問題だと思います。
相続業務には、はっきりとした終わりがあります。
相続登記の完了、相続税申告の完了、遺産分割協議の成立。
登記や申告など、完了のタイミングが明確な業務では、手続きが終わると顧客が日常的な管理対象から外れやすくなります。
一方で、次の相談が生まれるタイミング、たとえば配偶者の判断能力が落ちる時、実家を処分する時、二次相続が起きる時は、数年後に、顧客側の事情で訪れます。
その時、事務所側には顧客の状態がまったく見えていません。
顧客が離れていったのではなく、事務所から顧客が見えなくなっている。
これが構造の実態ではないでしょうか。
見えなくなった顧客の中に、どれくらいの相談機会があるか
仮に、年間の相続案件数が120件の事務所を想定してみます。
案件終了後の接点がなければ、5年間で600世帯との関係が、実質的に休眠状態になります。
そのうち15%で、二次相続や生前対策、相続不動産の処分など、何らかの追加相談が生じると仮定すると90世帯。1件あたり30万円の業務につながると置けば、潜在的な相談機会は2,700万円規模になります。
もちろん、これはあくまで仮定を置いたモデルケースであり、そのすべてが自事務所の受任になるわけではありません。
大切なのは金額そのものではなく、案件終了後の顧客との接点を持つかどうかで、数年後に把握できる相談機会の量が変わってくるという点です。
相続事業の捉え方|「案件型」から「ライフタイム型」へ
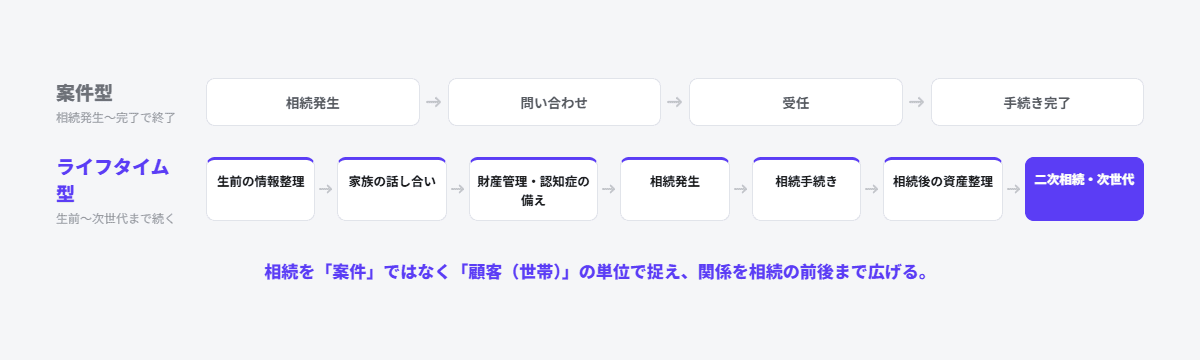
多くの事務所の事業単位は、こうなっています。
案件型:相続発生 → 問い合わせ → 受任 → 手続き完了。
一方、長い時間軸で顧客を捉えると、こうなります。
ここでは、このように顧客との関係を長い時間軸で捉える考え方を「ライフタイム型」と呼びます。
ライフタイム型:生前の情報整理 → 家族との話し合い → 財産管理・認知症への備え → 相続発生 → 相続手続き → 相続後の資産整理 → 二次相続・次世代。
重要なのは、後者へ移るために新しい商品を増やす必要は、必ずしもないということです。
遺言、生前対策、任意後見、死後事務、相続登記、相続税申告、相続不動産、二次相続。
一つの事務所ですべてを提供する必要はありません。自事務所の専門領域と提携先を組み合わせれば、顧客の人生の複数の段階に関わることはできます。
先に増やすべきなのは商品数ではなく、顧客の状態を把握し、必要なタイミングで適切な相談先につなげられる仕組みのほうだと思います。
今からつくれる、継続フォローの三つの土台
必ずしも、最初から大がかりな投資は必要ありません。
順番として、次の三つから着手できると思います。
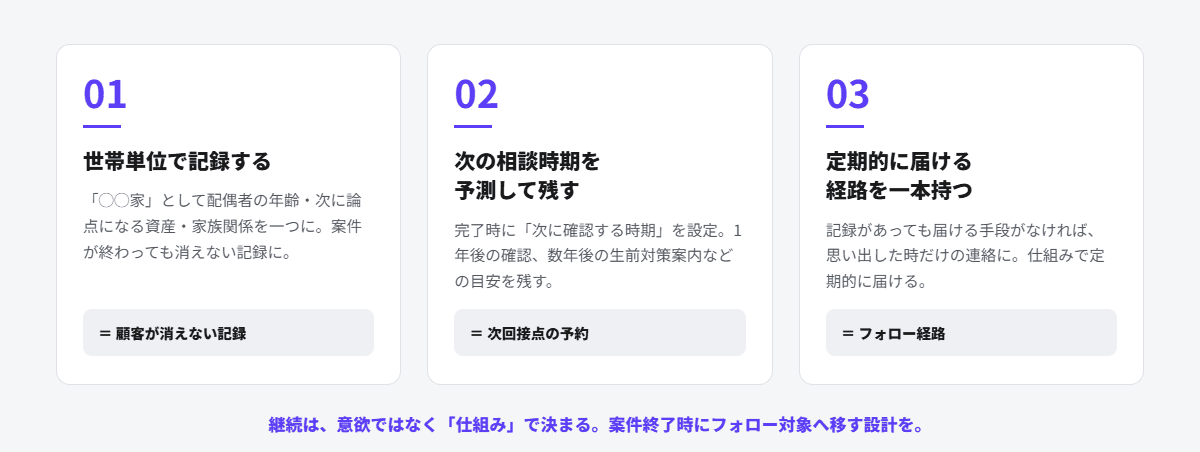
一つ目は、顧客情報を案件単位ではなく世帯単位で残すことです。
「◯◯様の相続登記」ではなく「◯◯家」として、配偶者の年齢、次の相続で論点になりそうな資産、家族関係までを一つのまとまりにしておく。
案件が終わっても消えない記録の形にしておくことが出発点になります。
二つ目は、次の相談が生まれそうな時期を、案件終了の時点で予測して書き残しておくことです。
たとえば、配偶者の年齢や健康状態、相続した不動産の利用状況、家族構成などを踏まえて、「次に確認する時期」をあらかじめ設定しておく。
完了報告と同じタイミングで、「1年後に一度確認する」「数年後に生前対策について案内する」といった次回接点の目安を残しておくだけでも、その後の動き方は変わります。
三つ目は、定期的に情報を届ける経路を一本持つことです。
ここが最も抜けやすい部分だと思います。
記録があっても届ける手段がなければ、結局は担当者が思い出した時だけの連絡になります。
忙しい時期ほど、こうしたフォローは後回しになりがちです。
継続は、意欲ではなく仕組みで決まる
継続フォローが定着しない事務所でよく見られるのは、意欲の不足というより、フォローが個人の記憶と善意に依存している状態です。
年賀状もニュースレターも、余裕のある年だけ続き、繁忙期に止まります。
だからこそ、顧客との接点維持は業務フローに組み込む必要があります。
案件終了時に、顧客の希望や同意に応じて継続フォローの対象へ移り、その後は担当者が毎回個別に対応しなくても、定期的な情報提供が続く。
この状態をつくれるかどうかが、案件型とライフタイム型を分ける実務上の分岐点になります。
弊社が提供しているLINE公式アカウント拡張システム「サズカルステップ」も、そのための選択肢の一つです。
相続・生前対策分野の見込み顧客や既存顧客に対して、LINEを使って継続的な情報提供とフォローを行う仕組みで、相続相談後の顧客との接点維持や、生前対策に関する定期的な情報提供に使われています。
サズカルステップを導入すれば、それだけでLTVが上がるわけではありません。
ただ、案件終了後も顧客との接点を維持する経路を、担当者の記憶や個別対応に頼らず持ちたい事務所にとっては、一つの選択肢になると考えています。
まとめ
MUFGの発表から注目したいのは、単にメガバンクが相続分野のサービスを増やしたということではありません。
生前の情報整理から、認知機能低下への備え、相続発生後の手続きまでを一つの流れとして捉え、顧客との関係をより長い時間軸で設計しようとしている点です。
相続事業の単位を、案件から顧客へ変える。
そのために、必ずしも最初から新しい商品や大きな投資が必要なわけではありません。
顧客情報を残すこと、顧客の状態を把握すること、定期的に情報を届けること。
この三つを仕組みとして持てるかどうかだと思います。
案件終了後のフォローをどう設計するか、自事務所の状況に当てはめて整理したい先生方は、お気軽にご相談ください。